
2026年11月15日每日面料行业简报:PTA月内回撤,坯布指数与原料指数继续分道走
【编者按】11月15日的线索集中在成本面。生意社当日在新浪财经刊出《成本主导 PTA价格偏弱运行》,把11月行情概括为"月初急跌、中旬筑底":华东地区PTA市场价从月初7289元/吨的高位回落,低点下探至6523元/吨附近,月内跌幅接近10%,随后进入低位窄幅震荡,较月初下跌7.36%。做复合面料与涂层的产线看这类稿子,值得留意的是它对需求端成因的拆解:聚酯开工回升被归因于原料降价带来的利润修复,属被动复产,并非终端订单回暖。这一句决定了基布报价该怎么谈。
把成本链条往下读,江浙织造开工率维持在48%左右的低位,终端纺织市场订单以短期刚需补货为主,长单稀缺,成品库存持续累积;文中还提到市场普遍预期11月下旬织造开工负荷可能进一步走弱。供应端方面,月初行业装置检修集中,开工负荷处于年内低位,随多套检修装置陆续重启,开工率回升至72%左右,货源供应量增加,价格回落修复了加工利润,高成本装置减产意愿减弱,累库压力逐步显现。上游原油与PX是这轮波动的起点:11月上旬中东地缘紧张局势缓和,风险溢价出清带动国际油价回调、PX走弱,PTA成本支撑松动;进入中旬原油波动趋平,叠加PX现货货源偏紧,对价格形成阶段性托底。
同花顺当日17时发布的纺织服装市场周度追踪(11月9日至15日)补上了另一组读数。产业链材料方面,棉花期货15555.00元/吨、周涨1.10%、月跌2.63%,棉纱现货24100.00元/吨、周跌0.82%、月跌2.43%,棉花现货17052.50元/吨、周涨0.77%,中国棉花价格指数17007.00、周涨0.70%,化纤价格指数101.30点、周涨0.06%,长绒棉25390.00元/吨、周内持平。柯桥分类指数里,坯布类116.65、周涨1.80%,原料类93.42、周跌1.31%,服装面料类110.81、周涨0.35%,棉麻类116.30、周跌3.96%,家纺类99.95、周涨0.15%。报道给出一条常用口径:面料成本一般占成衣服装成本约50%,人工占20%,其他制造费用约6%。
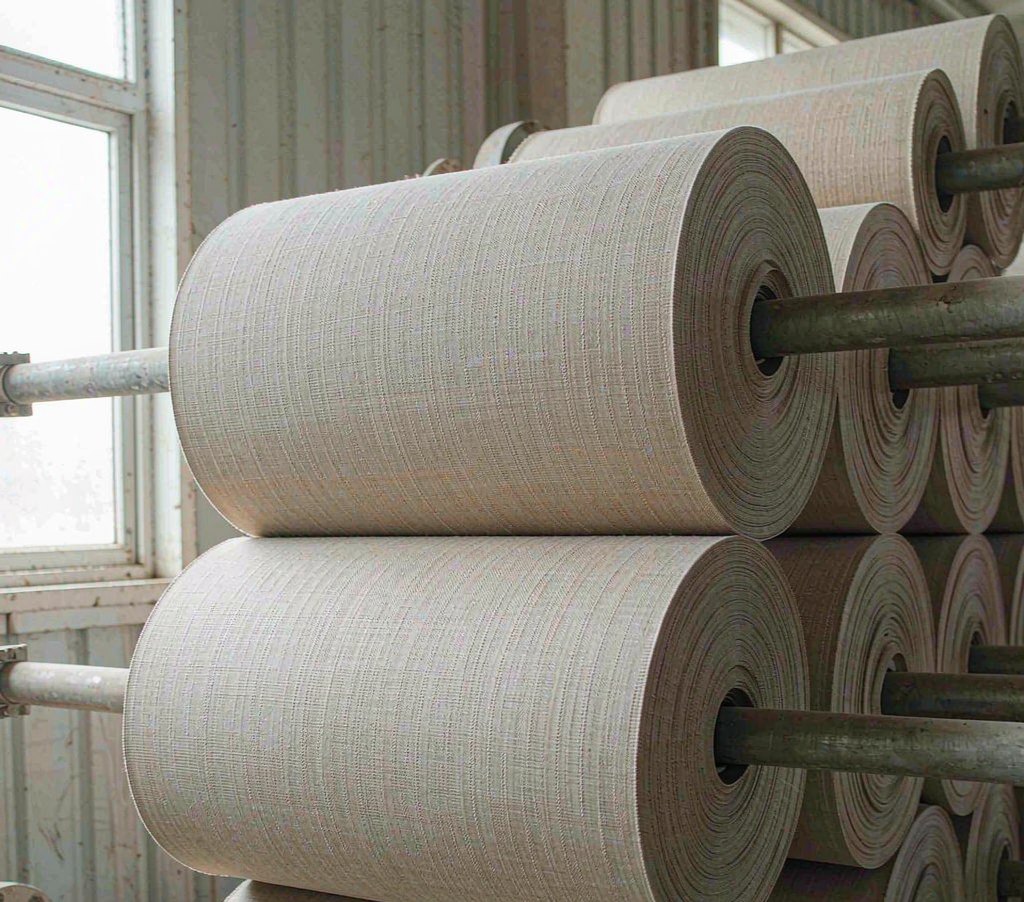
本白坯布卷:坯布类指数上行与原料类回落同时出现,基布成本需单列(示意图)
【今日要闻】
1. 生意社:11月PTA月初急跌、中旬筑底,较月初跌7.36%
摘要:生意社11月15日刊文称,华东PTA市场价由月初7289元/吨高位回落,低点至6523元/吨附近,月内跌幅接近10%,随后进入低位窄幅震荡,较月初跌7.36%。文章把月初急跌归因于中东地缘风险溢价出清、国际油价回调带动PX走弱。供应端,检修装置陆续重启后行业开工率回升至72%左右,累库压力显现;需求端,聚酯开工回升属利润修复带来的被动复产,江浙织造开工率维持48%左右低位。
来源:生意社 / 新浪财经
2. 同花顺周度追踪:棉花期货周涨1.10%,柯桥坯布类周涨1.80%
摘要:同花顺11月15日17时发布纺织服装市场周度追踪(11月9日至15日)。棉花期货15555.00元/吨、周涨1.10%,棉纱现货24100.00元/吨、周跌0.82%,化纤价格指数101.30点。柯桥纺织价格指数方面,坯布类116.65、周涨1.80%,原料类93.42、周跌1.31%,服装面料类110.81、周涨0.35%,棉麻类116.30、周跌3.96%。
来源:同花顺财经
3. 苏州两个博览会11月15日收官,常熟专区功能面料与再生箱包同期展示
摘要:据长三角时讯报道,2026两个博览会于11月13日至15日在苏州国际博览中心举行,11月15日为展期收官日,苏州主会场与常熟分会场联动。常熟专区按供应链、品牌、装备、组织四端布置:华坤针纺、金龙科技展示功能性面料研发与针织工艺创新,品牌端带来轻户外机能服饰、儿童功能户外服饰与专业运动针织服饰,装备端出现环保再生面料箱包。主办方为体育文化发展中心与苏州市人民政府等,展会连续5年落户苏州。
来源:长三角时讯
4. 纺织服装成本口径:面料约占成衣成本50%,人工占20%
摘要:同花顺11月15日周度追踪在开篇给出成本结构口径:面料成本一般占成衣服装成本约50%,人工占比20%,其他制造费用约6%,据此提示关注产业链材料价格变化对相关公司利润的影响。该期同时列出受价格变化影响的服装上市公司名单及其产品收入占比、毛利率数据。对基布采购方而言,这一结构说明原料端波动传导到成衣报价存在放大效应,但也需注意报道注明数据引自第三方信息源,仅作参考。
来源:同花顺财经
【值得关注】
推荐一:把"被动复产"和"订单回暖"分开写进报价说明
推荐理由:生意社明确把聚酯负荷回升归因于原料降价后的利润修复,而非终端订单转好;同花顺周度追踪里坯布类上涨、原料类回落,也不是同一方向的信号。给客户做基布报价时,建议把成本构成拆成三段:原料端引用PTA与化纤价格指数,基布端引用坯布类指数,加工端列明胶型、膜材与工序费用,各自标注数据日期与来源。这样原料回落时不必被动让价,坯布上行时也能说清是哪一段在变。订单以短期刚需补货为主、长单稀缺的阶段,报价有效期与起订量更要提前谈定。
推荐二:淡季先做一张"低开机率下的打样排程表"
推荐理由:江浙织造开工率维持48%左右,且11月下旬仍有走弱预期,坯布供应与交期节奏会跟着变。建议把打样、复测、小批量试产排成一张表:横向列基布到货、贴合、涂层、检测四个环节,纵向标每轮所需米数、报告周期与可并行项,把需要外送检测的耐水洗、透湿量、剥离强力提前插入,避免等布到齐才送检。样品阶段多用同批次对照样,少动大货,既省米数,也把不同批次基布的差异留在同一张记录里。
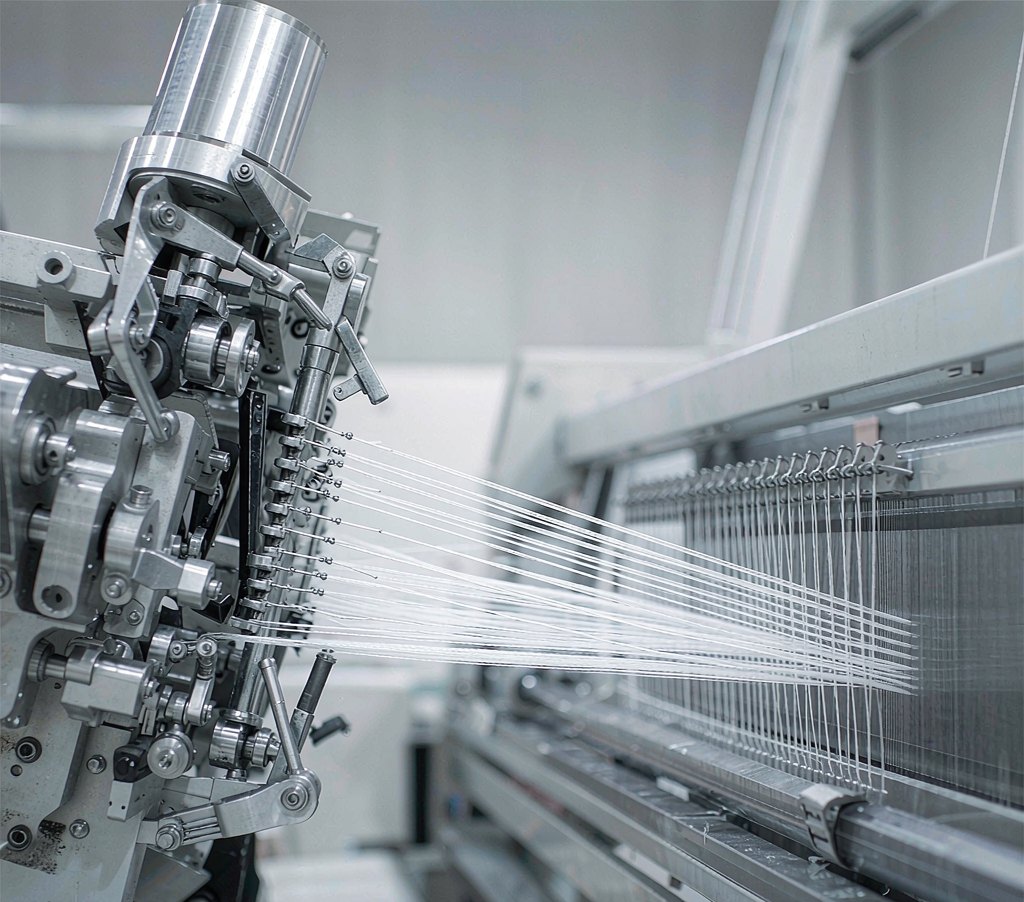
织造环节特写:开工率与订单天数低位时,打样排程要与基布到货节奏对齐(示意图)
【工艺参考】PTA—坯布—成衣成本链条的本周读数与产线含义
| 环节 | 本周读数 | 方向 | 对贴合涂层产线的含义 | 建议动作 |
|---|---|---|---|---|
| 原油与PX | 11月上旬风险溢价出清,中旬PX现货偏紧形成托底 | 波动后趋平 | 成本端仍是行情变量,地缘消息会反复传导 | 报价单标注数据日期 |
| PTA | 华东7289元/吨回落至6523元/吨附近,较月初跌7.36% | 月内回落 | 原料端松动,但不宜直接等同于基布降价 | 与坯布类指数分开列 |
| 聚酯 | 开工率回升至72%左右,属利润修复带来的被动复产 | 小幅回升 | 供应增量来自复产,并非终端订单拉动 | 核实订单类型再排产 |
| 江浙织造 | 开工率维持48%左右,订单以短期刚需补货为主 | 低位 | 基布到货与交期节奏可能拉长 | 打样与基布到货对齐 |
| 柯桥坯布类 | 116.65,周涨1.80%,月涨1.51% | 上行 | 基布成本与原料端反向,报价构成需拆分 | 单列基布报价 |
| 柯桥原料类 | 93.42,周跌1.31%,月跌1.91% | 回落 | 与坯布类背离,综合指数不足以描述成本 | 按分类指数引用 |
| 成衣成本结构 | 面料约50%,人工20%,其他制造费用约6% | 结构口径 | 原料波动向成衣报价传导存在放大效应 | 注明为第三方参考口径 |
把七个环节连起来,能看到一条并不齐整的传导链:上游PX与PTA在月内回落,聚酯因利润修复而复产,织造开工却仍在48%低位,坯布类指数反而周涨1.80%。若只看"PTA跌了"就推基布该降价,容易与实际报价脱节。对贴合与涂层厂更实用的做法,是每一段只引用该段的公开数据并写上日期:原料端用PTA与化纤价格指数,基布端用坯布类指数,加工端用自家胶型与膜材的成本台账。生意社那句"被动复产"值得留在报价说明里,它解释了为什么开工数字回升、订单却没有同步转好。
编辑提示:还有几条可作背景。生意社原文提到市场普遍预期11月下旬织造开工负荷或进一步走弱,属于预期口径而非已发生数据,引用时须保留限定。展会方面,据聚展网公开资料,上海国际功能性纺织品(秋冬)展览会定于11月18日至19日在上海世博展览馆H3馆举行,展品范围含防水透气面料、无氟防水剂、生物基防水透气膜;2026中国国际纺织机械展览会暨ITMA亚洲展览会定于11月20日至24日在国家会展中心(上海)举行。据同花顺周度追踪,该期还列出柯桥服饰辅料类110.36、周跌0.52%,家纺类99.95、周涨0.15%,可作分类指数的补充。此外,广东、江苏多地展会预告均提示展前以主办方当期公告核实时间地点,排看展日程时宜留出复核余地。
相关文章
- 2026年11月16日每日面料行业简报:PTA加工费回到530元,织机开机率落到48.48%
- 2026年11月15日每日面料行业简报:PTA月内回撤,坯布指数与原料指数继续分道走
- 2026年11月14日每日面料行业简报:生物基与再生材料集中亮相,户外展区把功能面料摆成一条链
- 2026年11月13日每日面料行业简报:功能纤维走过成果对接,复合结构从贴合走向一体成型
- 2026年11月12日每日面料行业简报:户外防护从单剂走向组合方案,展前把面料按成衣层数摆开
- 2026年11月11日每日面料行业简报:三层弹性硬壳拿下ISPO大奖,展前日程把贴合胶排进技术发布区
- 2026年11月10日每日面料行业简报:无氟防水剂常温成膜,再生三层复合面料走进进博收官日
- 2026年11月9日每日面料行业简报:超疏水弹性织物登上《今日材料》,三层硬壳进博晒循环设计
 微信收款码